1.ミックスローンとは
ミックスローンとは、一人の住宅ローン利用者が一つ又は複数のローンを異なる金利タイプやその他の条件で借りることをいいます。
単独で借り入れる場合よりも借入額を増やす目的で行うペアローンと異なり、ミックスローンの主な目的は金利リスクの分散です。
住宅ローン全体を変動や固定にするより、一部を変動、残りを固定にすることで、全体のリスク分散を計ろうというものです。従ってローン利用者はあくまでも一人で、複数の異なる金利タイプを選びます。
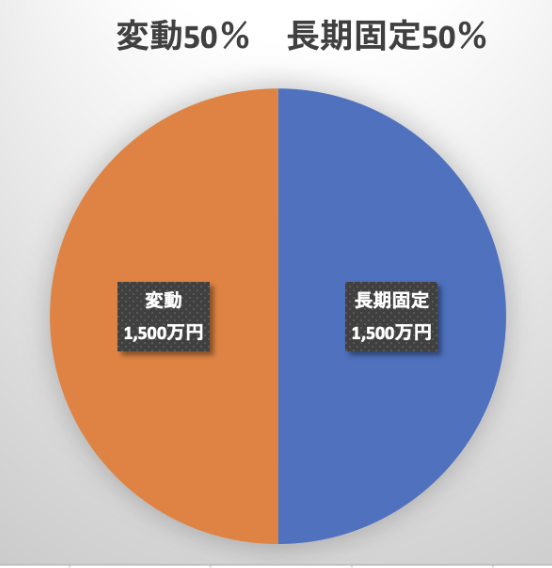
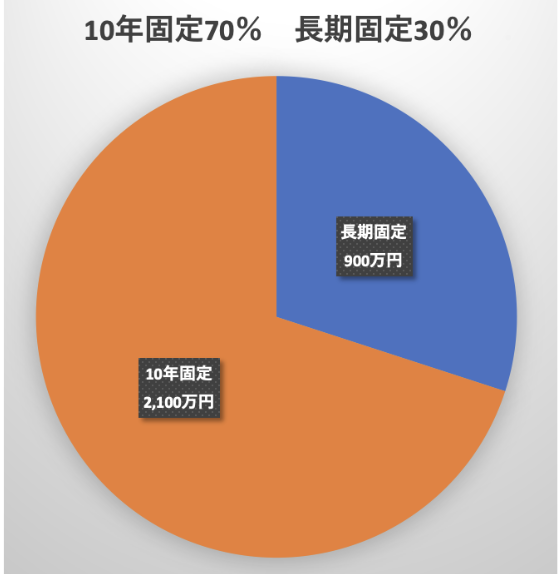
下図の通り、変動と固定の割合を自由に決められるので、住宅ローン利用者のリスク許容度に合わせた利用が可能になります。
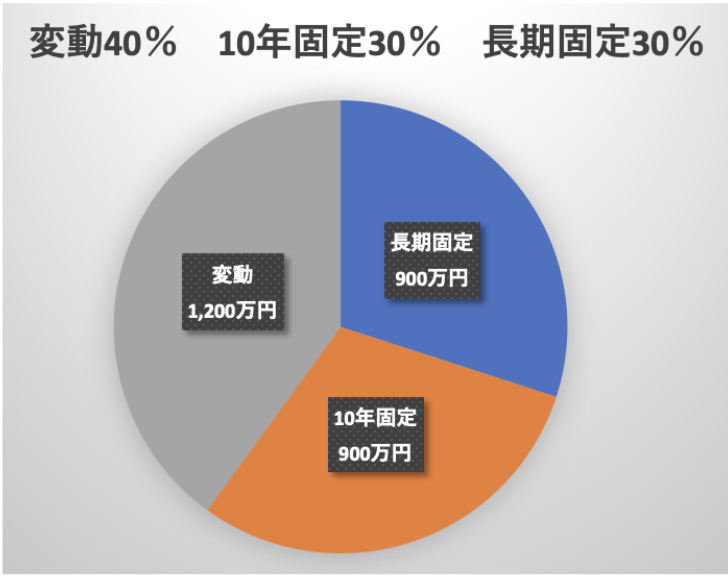
2.金利タイプ以外の組み合わせ
ミックスローンは金利タイプを分散させることを目的に使うケースが多いですが、金融機関によっては、金利タイプ以外に返済期間、返済方法及び団信について異なる条件を組み合わせることが可能です。対応する金融機関については5. 金融機関をご参照下さい。
3.メリット
(1)リスク分散できる
異なる金利タイプを選べるので、金利リスクを分散できます。
(2)機動的に運用できる
金利だけではなく、返済方法や団信についても異なるタイプを選べるミックスローンであれば、状況に応じて一方のみ繰上返済して残高を早く減らすなど、機動的な運用ができます。
4.デメリット
(1)諸費用が多くかかる
ローンを複数借りる形のミックスローンだと、ローンの数だけ印紙代や登記費用諸が増えます。
(2)管理が複雑になる
ローンを複数借りる形のミックスローンだと、ローンの数だけ残高や金利等を把握して管理しないと、ミックスローンの良さを活かしきれない可能性があります。
5.ミックスローンの繰り上げ返済
ミックスローンで繰り上げ返済する場合、固定金利と変動金利、どちらのローンから繰り上げ返済するのか考える必要があります。
現時点では変動金利より固定金利の方が金利が高いため、固定金利から先に返済するほうが総返済額は下がります。
しかし変動金利は将来金利が変動するリスクがあるため、そういった金利上昇リスクに備えるなら変動金利から優先的に繰り上げ返済する対策も有効と考えられます。
6.ミックスローンの住宅ローン控除
ミックスローンは2本のローンを契約していることになります。そのため2本とも住宅ローン控除の適用要件を満たしていれば、2本とも減税対象となります。
7.応用
ミックスローンとしてローンを2つ借りたものの、共に変動金利で借りるケースもあります。一見同じ金利タイプで借りたのではミックスローンの意味が無いように思えますが、変動金利のローンはいつでも固定特約に変更できます。最初からミックスローンでローンを分けておくことで、将来どちらか一方の金利タイプを変更したり、繰上返済で残高を減らしたりということが可能になります。
8.金融機関
ミックスローンに対応している金融機関は下記の通りです。ローン数が複数になっている場合、金利タイプのみならず返済期間や団信について異なるタイプを選べる場合があります。
|
金融機関 |
対応可否 |
ローン数 |
|
auじぶん銀行 |
○ |
複数 |
|
住信SBI銀行 |
○ |
単一 |
|
PayPay銀行 |
☓ |
ー |
|
三菱UFJ銀行 |
○ |
複数 |
|
りそな銀行 |
○ |
複数 |
|
SBI新生銀行 |
○ |
単一 |
|
常陽銀行 |
○ |
単一 |
|
ARUHI |
☓ |
ー |
|
イオン銀行 |
○ |
複数 |
|
楽天銀行 |
○ |
複数 |
|
ソニー銀行 |
○ |
単一 |
9.まとめ
ミックスローンはリスクを分散するための借入方法となります。自由な設計ができる分、どのようなバランスにするか考える必要があります。現時点でのリスク分散、将来時点の状況に対しての見直しなど適切に管理すればするほどミックスローンは真価を発揮する借り方となります。住宅ローンを常に適切に管理していきたい方にオススメの借入方法となります。
デメリットとして、費用が高くなることと管理が負担になることをお伝えしましたが、適切に管理できればそれらのデメリットを上回るメリットが期待できますので是非ご利用ください。また、金融機関ごとにミックスローンの運用方法は異なりますので、ご希望の金融機関に必ずご確認ください。