======================================
【Pick Up】▼当サイトで圧倒的人気!がん団信のオススメ住宅ローン!
「がんと診断されたら住宅ローン残高が半分になる」保障が無料!がん経験者も利用可能(※)!
※一定の条件を満たせばがん経験者でも追加負担なく利用可
======================================
1.団信を充実させる借り換えとは
団信を充実させる借り換えとは、借り換えによって住宅ローンの金利を下げるだけでなく、団体信用生命保険(以下、団信)もより充実した内容のものにする借り換えのことです。
最近はネット系銀行などががん保障や全疾病保障を無料で付いたローンを提供していたり、0.1%から0.3%の金利上乗せで様々な疾病保障付き団信(以下、疾病団信)が登場しており、単に金利メリットを得るだけでなく、団信を充実させる目的で借り換える人が増えてきました。
団信はそもそも保険料が非常に低く設定されているため、大変お得な保険です。ただ、借り入れ時しか加入できないため、現在住宅ローンを借りている人も途中から団信の内容を充実させることはできません。従って、団信を充実させるには借り換えるしかないのです。そのため、最近は金銭的なメリットが無くても団信の充実を目的に借り換える人もいます。
2.スキーム図
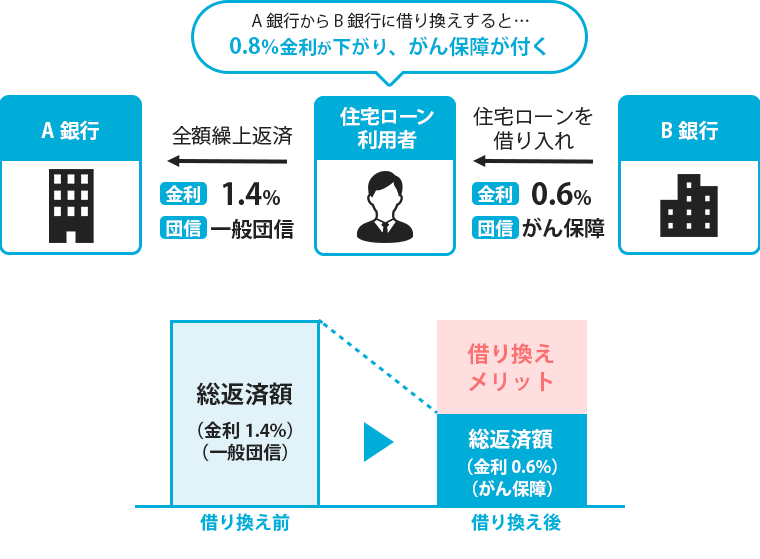
1.4%の金利のローンから0.6%の金利のローンに借り換えて団信を充実させる場合、その仕組みは下記の通りです。
がん団信付きの0.6%の金利のローンを新たに借りて、一般団信の1.4%の金利のローンを全額繰上返済することで、ローンが1.4%の金利から0.6%の金利に引き下がり、かつ、団信が一般団信からがん100%保障に代わることになります。
借り換えにかかる各種諸費用は新しく借り入れる0.6%の金利のローンに含めて借りるため、借り換え時にキャッシュアウトはありません(借りられるローンの金額が10万円単位のため、10万円未満のキャッシュが必要になる場合があります)。
諸費用分を含めて新たに借り入れるため、ローンの元本は増えますが、金利が大きく下がるので、毎月返済額は借り換え前より少なくなります。
この毎月返済額の減少に、残りの返済期間の月数を掛けたものが借り換えメリットとなります。
さらにがん100%保障を付けることで、今後がんと診断された場合に住宅ローンの残高が0円になります。
3.メリット・デメリット
団信を充実させる借り換えのメリット及びデメリットは下記の通りです。
|
メリット |
1.金利が下がる ネット系銀行の低水準な変動金利のローンに借り換えることで金利を下げることが可能です。
2.団信が充実する ネット系銀行では、がん保障や全疾病保障が無料で付いたローンを提供しています。また、0.1%〜0.3%の金利上乗せで多様な疾病団信を利用できます。
3.繰上返済や金利変更がオンラインでできる 多くのネット系銀行では、オンラインで繰上返済や金利変更が可能です。 |
|
デメリット |
借り換えするために新しく住宅ローンを借りる際に各種の諸費用がかかります。主な諸費用の内訳は下記の通りです。 ・事務手数料(保証料):借入額の2%程度 ・登録免許税 :借入額の0.4% ・印紙税 :2〜6万円程度 ・司法書士費用 :10万円程
借り換えるにはローンの申し込みから各種必要書類の提出、口座開設、決済手続きなど色々手間がかかります。 特に必要書類の収集には、公的証明書の取得など面倒な作業が必要になるものもあります。 主な必要書類の内訳は下記の通りです。 ・源泉徴収票 ・住民票 ・課税証明 ・確定申告書 ・運転免許証 ・過去1年間の通帳コピー
借り換える場合にかかる諸費用は借り入れ後の住宅ローンに含めて借りるため、借り換え前後で借入額が増えます。ただ、それ以上に金利が下がるので、金利支払額は減少します。 |
4.事例
実際にモゲチェックで団信を充実させる借り換えに成功したCさんの事例です。
|
借り換え前 |
借り換え後 |
|
|
金融機関 |
フラット35 |
地方銀行 |
|
借入額 |
17百万円 |
18百万円 |
|
金利タイプ |
固定 |
変動 |
|
金利 |
1.56% |
0.575% |
|
返済期間 |
31年 |
30年 |
|
団信 |
一般団信 |
がん100%保障 |
|
総返済額 |
21.5百万円 |
19.6百万円 |
|
借り換えメリット |
1.9百万円 |
|
|
毎月返済額 |
5.8万円 |
5.5万円 |
|
毎月返済額削減 |
0.3万円 |
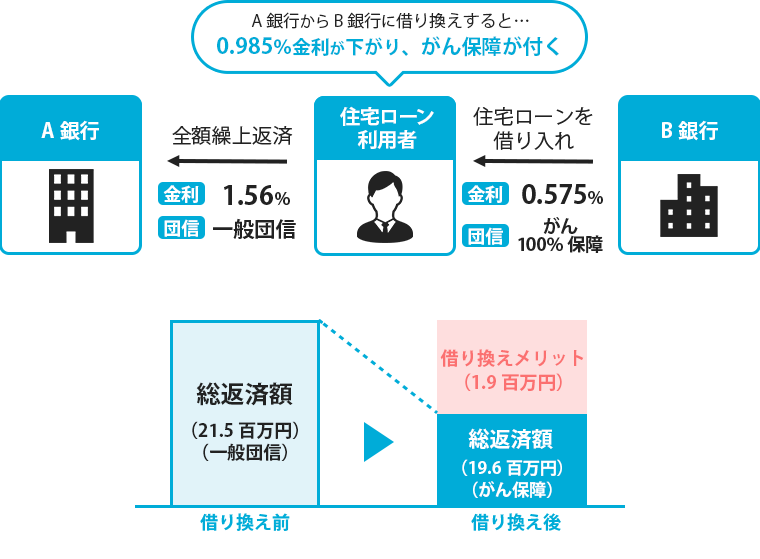
Cさんは、残高1,700万円、金利1.56%のフラット35を、地方銀行が提供する金利0.575%でがん100%保障が付いたローンへ借り換えました。
借り換えの諸費用が約100万円かかったため、借入額は1,800万円と増えましたが、金利が大きく下がったために総返済額を190万円削減できました。
毎月の返済額も5.8万円から5.5万円に3千円下がりました。
今回の借り換えで一般団信からがん100%保障になりましたので、金利のメリットだけではなく団信もより充実したものにできました。
がん団信についてもっと詳しく
5.まとめ
いかがでしたか?金利が低い現在の環境を使って、金利メリットだけではなく団信を充実させるメリットも同時に享受する借り換えが人気です。
ただ、疾病団信は加入に年齢制限がありますので、注意が必要です。特に借り換えをお勧めしたいのはこんな方です。
-
残高が10百万円以上ある
-
返済期間が20年以上ある
-
50歳未満である
上記条件のどれかに該当する方はぜひ団信を充実させる借り換えを検討してみて下さい。