1.みずほ銀行の住宅ローンの特徴
国内屈指の大手銀行であるみずほ銀行は、メガバンクの安心感とネット銀行並みの低金利を両立した住宅ローンを提供しています。まずは、みずほ銀行の住宅ローンの主な特徴を見てみましょう。
メガバンクの信頼性と低金利を両立
みずほ銀行は、国内トップクラスの顧客基盤を有するメガバンクの一つです。全国展開された支店に足を運べば、専門スタッフに対面で住宅ローンの相談を行えます。
ネット専用ローンを利用すれば、ネット銀行並みの低金利で住宅ローンを組める点も魅力です。変動金利と固定金利のいずれも、業界最低水準の金利を実現しています。
自分に合った保障を選べる、充実した保険プランを用意しているのも特徴です。みずほ銀行の住宅ローンなら、マイホームに関するさまざまなニーズに応えてくれるでしょう。
ライフイベントに応じ返済額を増減可能
みずほ銀行では、ライフイベントに応じて返済額を増減できる独自サービス『ライフステージ応援プラン』を用意しています。ライフステージ応援プランを利用すると、借入期間中に返済額を見直すことが可能です。
共働きで世帯収入が増えたり、子どもが独立して支出が減ったりしたときには、返済額を増やせます。教育費やリフォーム費などで出費がかさむ時期は、返済額を減らせば負担の軽減につなげることが可能です。
【活用イメージ:子育て世代のAさんの場合】
- 子どもが大学進学(出費増): 一時的に毎月の返済額を数万円減額し、家計の負担を乗り切る。
- 子どもが独立(出費減): 返済額を元に戻す、あるいは増額し、老後に向けて完済ペースを早める。
返済額の「増額」は他行でも繰り上げ返済で対応できますが、
このように人生の変化に合わせて「減額」できる仕組みがある金融機関はみずほ銀行以外にはほとんどありません。
AI事前診断が便利
みずほ銀行のネット専用ローンでは、AIによる事前診断を利用することができます。少ない入力項目で、正式審査に通る確率をチェックすることができます。
審査に通りそうかどうかを、簡易的に、何度でもチェックできるのがポイントです。
確率が低く出たら借入金額を変更してみるなど、様々なパターンを試してみましょう。
2.審査で見られるポイント
みずほ銀行の住宅ローン審査ではどのような情報を見られるのでしょうか。銀行側が審査時にチェックする主なポイントを紹介します。
申し込み条件を満たしているか
みずほ銀行の住宅ローンの申し込み条件には、『安定した収入がある方』と記載されています。年収や勤続年数など、審査時に気になりがちな要素について、特に明確な条件は示されていません。
ただし、銀行は住宅ローン審査において、申し込み者の返済能力を厳しく判定します。年収や勤続年数は安定した返済能力を見るのに欠かせない属性であり、低年収の人や転職直後の人は審査の評価が悪くなりがちです。
申し込み条件は、あくまでも『申し込めるかどうか』を示すものです。安定した収入を認められるためには、年収・勤続年数・勤務形態・年齢といった属性が高いに越したことはありません。
返済比率は基準以下か
みずほ銀行の審査で見られる主なポイントとしては、返済比率も挙げられます。返済比率とは、年収に占める年間返済額の割合です。
住宅ローンの年間返済額は、借入金額と返済期間により決定されます。借入金額が多いほど、また返済期間が短いほど、年間返済額が多くなるため返済比率は高くなります。
一般的な返済比率の基準は30~35%であり、基準を超えると融資を受けられません。
みずほ銀行では返済比率の明確な基準を非公開としていますが、金融業界の一般的な審査金利の仕組みや、モゲチェックを通じた過去の審査通過データの傾向から、返済比率は30%以下(可能であれば25%以内)に抑えるのが無難といえます。
信用情報に問題はないか
審査への申し込み時に気を付けなければならない重要ポイントの一つが、信用情報です。過去にクレジットカードの返済遅延や債務整理の経験がある場合、審査には通らないでしょう。
借金返済に関する事故情報は信用情報機関に登録されています。金融機関が調べればすぐに分かるため、信用情報に傷がある場合は、早々と融資不可の通知が届くことも少なくありません。
自分の信用情報に不安があるなら、信用情報機関に情報開示を求めれば状況が分かります。事故情報が登録されている場合、情報が削除されるまで住宅ローンの申し込みは控えましょう。
3.審査に必要な書類を準備しよう
みずほ銀行の住宅ローン審査に必要な書類を紹介します。さまざまな書類を準備しなければならないため、直前に慌てないよう早めに用意しておきましょう。
AI事前診断・店舗相談は書類なしでも可能
みずほ銀行の申し込みルートは「ネット(AI診断)」と「店舗」の2つがあり、ご自身の状況に合わせて選ぶのがスムーズです。
【ネット(AI事前診断)がおすすめの人】
- まずは手軽に、審査に通る確率(目安)をサクッと知りたい
- 平日は忙しく、店舗に行く時間が取れない
【店舗相談がおすすめの人】
- ペアローンや収入合算など、複雑な借り入れ条件を直接相談したい
- 物件選びの段階から、いくら借りられるか慎重にすり合わせたい
Webにて申し込めるネット住宅ローン審査は、AI事前診断と正式審査の2段階で行われます。AI事前診断は、入力フォームに必要事項を入力するだけで書類を提出する必要はありません。
正式審査時には本人確認書類・収入関連書類・物件の確認書類などの郵送提出がございます。
店舗受付の場合、初回はご相談となりますため原則として書類の提出は不要です。ただし、収入証明書類や物件の概要が分かる書類があれば、より具体的な相談が受けられます。
相談後、審査申込み時に本人確認書類・収入関連書類・物件の確認書類などの必要書類をご提出ください。
4.審査に落ちた場合の対処法
みずほ銀行の住宅ローン審査に通らなかった場合は、以下に挙げる方法を試してみましょう。審査落ちの原因が解消される可能性があります。
頭金を増やし借入希望額を減らす
みずほ銀行の住宅ローン審査に落ちた場合は、返済比率に問題がないかチェックしましょう。返済比率が30%を超えているようなら、審査に落ちる原因となっている可能性があります。
借入希望額を減らせば、返済比率を下げることが可能です。しかし、借入希望額を減らすことで希望物件の価格を下回る場合は、より安い物件に変更しなければなりません。
どうしても希望物件にこだわりたいなら、頭金を増やして借入希望額を減らすのがおすすめです。自己資金の割合が増えるだけになるため、物件を変えずに審査を申し込めます。
借入希望額を減らして審査が通るかどうかを確認したい場合でも、AI事前診断が便利です。
何度でもチェックできるので、さまざまなパターンを試してみましょう。
他の借入を返済する
住宅ローン以外の借入がある場合は、返済比率の計算に用いる年間返済額に借入の残高も加算しなければなりません。まったく借金がない場合に比べ、返済比率は高くなります。
他の借入に該当するのは、カードローン・カーローン・教育ローン・奨学金などです。借入自体は審査にほとんど影響しないものの、残高が多いと審査に通りにくくなります。
既存の借入が返済比率に大きな影響を与えているなら、できるだけ返済した後に住宅ローンの審査を申し込みましょう。新しくクレジットカードを作りたい場合も、住宅ローンを組んだ後に作るのがおすすめです。
支払いの滞納がないか確認する
住宅ローンの申し込み時に支払いの滞納があると、審査に落とされやすくなってしまいます。特に気を付けたい滞納が税金や健康保険料の滞納です。
契約者が返済不能になり物件を売却しても、税金や健康保険料の滞納が住宅ローン借り入れより前だった場合には、売却代金が優先的に税金や健康保険料の支払いに充てられます。そのため税金や健康保険料の滞納がある場合、審査にはまず通りません。
携帯電話端末代を割賦契約に基づいた分割払いにしているケースでも、滞納があるなら注意が必要です。割賦取引は信用情報機関に残るため、支払いが滞ると審査に通りにくくなります。
自分の信用情報を確認したい場合は、信用情報機関に直接問い合わせてみましょう。所定の手続きを踏めば情報を開示してもらえます。
5.まとめ:事前審査はネットか店舗かを選べる
みずほ銀行の住宅ローンは、メガバンクの安心感と金利の低さが魅力です。審査で見られる主なポイントとしては、返済比率や信用情報などが挙げられます。
みずほ銀行の審査に通らない場合は、借入希望額を減らしたり他の借入を返済したりするのがおすすめです。事前審査は店舗とネットのいずれかを選べるため、自分に合った方法で申し込みましょう。
みずほ銀行の最新の金利や詳細が気になる方は公式サイトでもチェックしてみましょう。
また、他の銀行とあわせて比較してみたいという方には、住宅ローンランキングがおすすめです。

住宅ローン審査、ここがポイント!
通らない理由や対策を解説
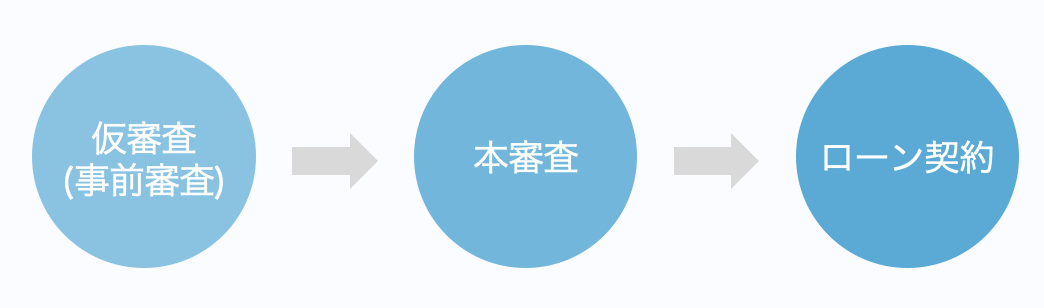
住宅ローンの審査は仮審査(事前審査)→本審査の流れで進みます。仮審査と本審査は目的が異なり、仮審査は「その人に融資が可能かどうか」、そして物件の売買契約後に行う本審査では「本当に融資をしていいか」の観点での審査になります。
仮審査では審査の受付基準に合致しているかどうかや本人の返済能力、個人信用情報などが比較的簡易にチェックされます。本審査ではたくさんの書類のチェックや物件の担保価値の精査など、多岐にわたる項目を仮審査よりも厳密に審査されます。
本審査も通過したら金融機関とローン契約し、住宅の決済を行うことになります。
| 審査にかかる期間
仮審査は即日〜1週間程度、本審査は2〜3週間程度を要します。住宅購入時はなにかと慌ただしくなるため、余裕を持ったスケジュールを立てることが大切です。
| 仮審査のポイント
仮審査では大きく3つ、「本人の属性情報」「返済能力」「個人信用情報」がチェックされます。細かく見ていきましょう。
・「本人の属性情報」
申込時の年齢や完済時の年齢、年収や雇用形態、勤続年数など、金融機関が個別に定めている受付基準に合致しているかが審査されます。「正規雇用であること」「勤続1年以上であること」「年収は300万円以上」など細かな条件が金融機関ごとに定められており、それらに合致している必要があります。具体的な基準は非公表のケースが多いものの、「◯◯銀行 商品概要」と検索するとある程度は銀行公式サイトで確認できます。
・「返済能力」
収入に対して借り入れ額が過大でないかが審査されます。代表的な指標として年収に占める年間返済額の割合である「返済比率」があります。住宅ローンの年間返済額の計算には実際の金利ではなく、審査上のみ使われる「審査金利」が使われます。金融機関によって異なるものの、概ね3%前後という高めの審査金利でストレスをかけて計算されます。また、年間返済額には住宅ローンだけでなく自動車ローンやカードローンなどの借り入れの返済も考慮されます。
返済比率の上限は多くの金融機関が非公表ですが、目安は30%〜35%です。フラット35の場合は年収400万円未満なら30%、400万円以上なら35%と公表されています。
・「個人信用情報」
個人信用情報とはクレジットカードの支払いなどの履歴情報です。過去に延滞などのネガティブな履歴があると、住宅ローン審査にはマイナスに作用します。
| 本審査のポイント
本審査では様々な資料の提出のうえ、「仮審査の申告内容との相違がないか」「担保評価」が主に審査されます。
・「仮審査の申告内容との相違がないか」
仮審査で申告した年収と源泉徴収票の金額が違っていないか、借り入れがある場合はその内容が仮審査の申告内容と違っていないかなど、仮審査で金融機関に申告した内容との整合性がチェックされます。
・「担保評価」
住宅ローンで物件を購入すると、通常は金融機関によって「抵当権」が設定されます。抵当権とはいわば担保のことであり、申込人が住宅ローンの返済ができなくなったとき、その物件を売却して融資金の回収に充てるためです。そのため、購入しようとする物件の価値が借り入れ額に対して著しく低くないかをチェックされます。また物件そのもののスペック、例えば耐震基準や適法物件かどうかなども、金融機関の定める基準と照らし合わせられています。
| よくある本審査落ちのパターンやNG行為
・仮審査の申告内容と異なる点があった
仮審査と本審査で申告内容に相違があると落ちる確率が高まります。例えば仮審査で申告した年収と提出した源泉徴収票の年収が違えば、返済能力の計算が狂うことになります。
・別の借り入れを行う
住宅ローンの審査中に別の借り入れを行うと返済比率に悪影響が出ます。ローンという名称ではありませんがクレジットカードのリボ払いも借り入れと同じ扱いです。気軽な買い物が原因で住宅ローン審査に落ちる可能性もあるため注意が必要です。また、審査期間中はローンの延滞にも普段以上に注意しましょう。
・転職や退職
審査中に転職すると通過は難しくなります。金融機関は現在の勤務先で長く働き続けることを前提に住宅ローンの返済能力を見繕っているため、その前提が崩れるのです。さらに勤続年数の基準を満たせなくなる可能性が高くなります。
・健康上の問題で団信に加入できない
『団体信用生命保険(団信)』へ加入できず、住宅ローンを利用できないケースもあります。団信とは契約者が死亡したり高度障害に陥ったりした際、ローン残高を肩代わりしてくれる保険です。
生命保険のため、加入するためには過去3年ほどの病歴や治療歴などを告知しなければなりません。そのため健康状態によっては、団信の審査に通過できない場合があります。一般的な住宅ローンは団信への加入が必須とされているため、加入できなければ契約できません。
| 審査に通りやすくなるコツ・対策
・頭金(自己資金)を多めに入れて借入金額を下げる
自己資金を多めに確保して借入金額を引き下げることで審査に通りやすくなります。多くの自己資金を貯蓄できる人と言えるため、金融機関からの信頼を得やすいでしょう。
借り入れ額が少なくて済むため返済負担も軽減され、返済比率を引き下げることもできます。金融機関によっては自己資金の割合に応じて優遇金利を適用してもらえる点もメリットです。
・借り入れがある場合はなるべく返済しておく
自動車ローンやカードローンなどの借り入れがある場合は、なるべく繰り上げ返済をして残高を減らしておくことも大切です。返済比率を引き下げる要因になるため、審査に通りやすくなります。
・ペアローンや連帯債務、収入合算を検討する
配偶者に収入がある場合は、ペアローンや連帯債務、収入合算により審査を通りやすくすることができます。例えば年収が夫500万円・妻500万円の夫婦が5,000万円の住宅ローンを組む場合、夫1名の債務者だけでは年収倍率(年収に対する借り入れ額)は10倍と非常に高いですが、ペアローンや連帯債務で夫婦2名とも債務者になれば、年収倍率は5倍まで下がります。一般的には、年収倍率は高くても7倍以内であれば審査に通りやすくなります。
収入合算とは夫婦の片方が債務者、もう片方は連帯保証人となる方法です。こちらも連帯保証人分の年収を一定程度加味した審査を受けられるので、単独で組むよりは有利です。
| 本審査は複数の金融機関へ申し込もう
住宅ローンの本審査への申し込みは、複数の金融機関で並行することが可能です。万が一審査に落ちたり減額承認されたりしたときに備え、複数の金融機関へ申し込んでおくとよいでしょう。複数の金融機関で本審査承認を得られたら、最も希望に近い条件のプランで契約に進めばOKです。
審査通過後であっても契約に進んでいなければキャンセルできるため、契約を決めたローン以外はキャンセルしましょう。その後は金融機関と金銭消費貸借契約を締結し、融資実行日を待つだけです。
どんな金融機関で自分が審査に通りそうか、目安を知りたい方にはオンラインで住宅ローンを一括比較できる「モゲチェック 住宅ローン診断」がオススメです。
「モゲチェック 住宅ローン診断」は無料で利用可能で、年齢や年収、住んでいる地域などの住宅ローン審査項目を考慮した上で、その人にピッタリなローンを紹介するサービスです。「モゲチェック 住宅ローン診断」を参考に、どのような銀行で審査を進めたらいいか比較してみましょう。