1. 三菱UFJ銀行住宅ローンのポイント
(1) メガバンクでの充実した保障で安心
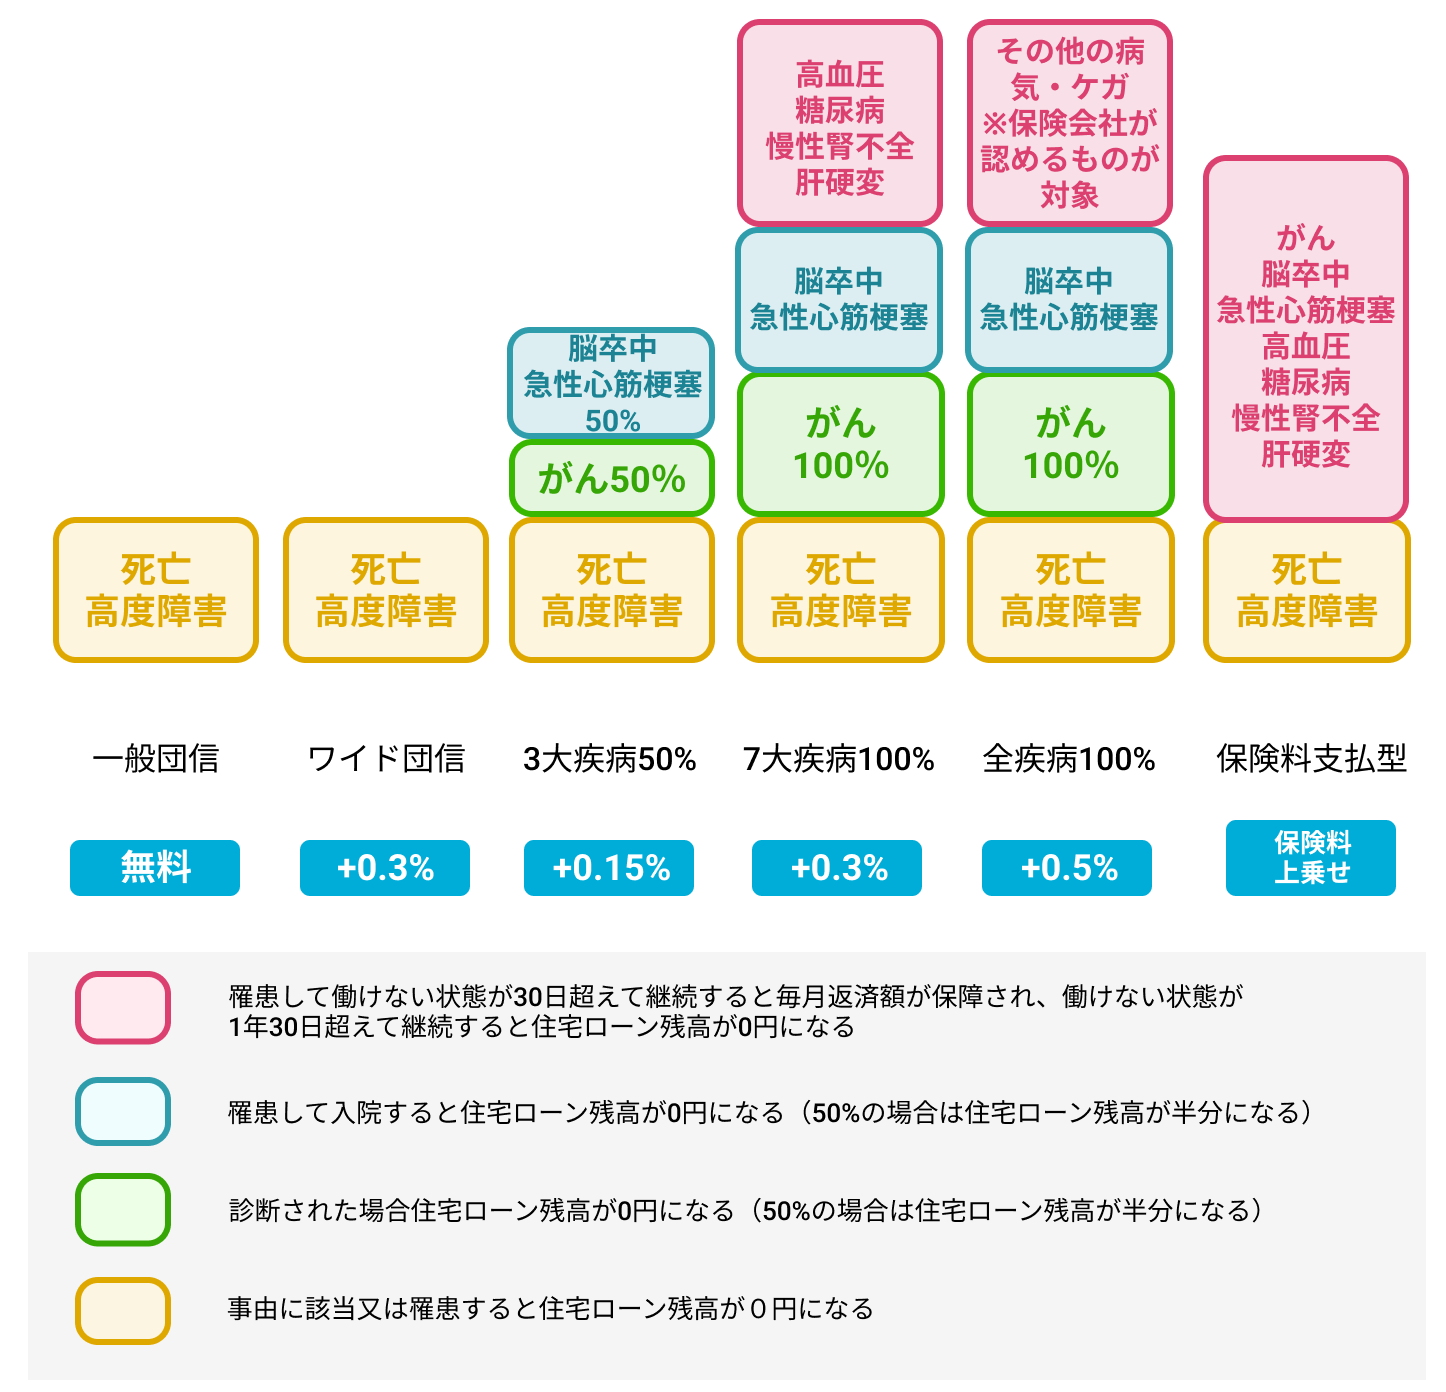
疾病保障付住宅ローンとして、「3大疾病50%」、「7大疾病100%」、「全疾病100%」、「保険料支払型」からご希望に応じた疾病保障をご選択いただけます。
今月の三菱UFJ銀行の金利は、金利ランキングをご覧ください。
(2) 事前申し込みからご契約までオンラインで完結
事前審査の申し込みからローン契約の締結まで住宅ローン借り入れに関する手続きが全てオンラインで可能です。
2.三菱UFJ銀行住宅ローンの商品概要
三菱UFJ銀行の住宅ローンの商品概要は下記の通りです。オンライン完結型で、かつ、金利も低く設定されています。
|
事前申込 |
オンライン |
|||
|
本申込 |
オンライン/郵送 |
|||
|
ローン契約 |
オンライン |
|||
|
金利タイプ |
変動 固定(3/10/20/21~25/26~30/31~35年) |
|||
|
団信 |
一般団信 ワイド団信 3大疾病50% 7大疾病100% 全疾病100% 保険料支払型 |
|||
|
借入金額 |
500万円以上2億円以内(10万円単位) |
|||
|
最低年収 |
なし |
|||
|
保証料 |
無料 |
|||
|
事務手数料 |
2.2%(税込) |
|||
|
繰上返済手数料 |
|
インターネット |
テレビ窓口 |
窓口 |
|
一部繰上返済 |
無料 |
5,500円 |
16,500円 |
|
|
全額繰上返済 |
16,500円 |
22,000円 |
33,000円 |
|
(2024年12月現在)
3. 三菱UFJ銀行住宅ローンの金利
今月の三菱UFJ銀行の住宅ローンの金利は、金利ランキングをご覧ください。
4. 三菱UFJ銀行住宅ローンの団信
三菱UFJ銀行の住宅ローンの団信は「一般団信」、「ワイド団信」、「3大疾病50%」、「7大疾病100%」、「全疾病100%」、「保険料支払型」があります。
金利を上乗せするタイプと保険料を支払うタイプがありますので、ご希望に応じてご選択が可能です。
5. その他
三菱UFJ銀行の住宅ローンは、ビックカメラやコジマでの家電購入特典やアート引越センターでの引越特典など、三菱UFJ銀行が提携している様々なサービスをご利用いただけます。
(特典の適用には条件があるため詳細は三菱UFJ銀行HPをご確認ください。)
また、女性限定で出産前から後6ヶ月以内に申し出ると、申し出から1年間適用金利よりさらに年0.2%優遇される特典もあります。
(女性向け特典の適用には条件があります。詳しくは三菱UFJ銀行の公式サイトでご確認ください。)
6. まとめ:メガバンクでの充実した保障で安心感を得たい人におすすめ
三菱UFJ銀行の住宅ローンは、国内有数のメガバンクであるという信頼感と、さらには充実した疾病団信が特徴です。特に下記ニーズのある人にオススメです。
(1) メガバンクで安心して借り入れしたい人
(2) 幅広い疾病保障団信をつけたい人
(3) 申し込みから契約までオンラインで手続きしたい人
変動金利・固定金利の違いとは?
特徴やメリット・デメリットを解説
住宅ローンの基本的な金利タイプで、年2回(4/1と10/1)見直しされることから変動金利と呼ばれています。
金利の急変動で利用者が困らないよう、返済額を5年間据え置く「5年ルール」や月々の返済が25%以上増えないようにする「125%ルール」を設定している金融機関も多く存在します。固定金利に変更するオプションが付帯しており、金利上昇時には固定金利に切り替えることも可能です。
| 変動金利のメリット・デメリット
メリット:銀行間の低金利競争が激しく金利水準が低いため、月々の返済額を抑えることができます。
デメリット:将来金利が上がり、月々の返済額が増えるリスクがあります。対策として、金利が低いうちにしっかり貯蓄をして万が一の金利上昇に備えると良いでしょう。
| 5年ルール・125%ルールとは?
5年ルールとは、変動金利が上がっても月々の返済額を5年間一定とするルールです。5年ルール有りの場合、最初の5年間は変わらず、6年目から返済額が増えることになります。5年ルール無しの場合、翌月や翌々月から返済額が増えます。
金利が上がっても返済はすぐには増えず、5年間は変わらないというメリットがある一方、6年目になるまでは本来より低額での返済となり、完済時に未払利息が発生する可能性がある点がデメリットとなります。
125%ルールとは、5年ルールを適用している金融機関で返済額が増える際、今までの返済額の1.25倍を上限とするルールです。例えば従来の月々の返済が10万円の場合、返済がどれだけ増えても12.5万円が上限となります。
返済額が増えても上限値があるのがメリットとなる一方、5年ルール同様に本来よりも安く返済が進むため、予定通りに残高が減らず完済時に高額返済が必要となる可能性がある点がデメリットです。
| 変動金利の推移・相場は?
変動金利はバブル崩壊以降、ほぼ一貫して低下傾向を続けてきました。しかし2024年になって日銀のゼロ金利解除により、変動金利が遂に引き上げられることとなりました。いよいよ「金利のある世界」に突入したことになります。しかしながら、依然としてネット銀行を先頭に、変動金利が顧客獲得競争の主戦場という状況は続いています。
| 固定金利とは?
文字通り金利が変わらないのが固定金利です。フラット35のような全期間固定金利のほか、5年、10年など一定期間の金利を固定する固定期間選択型もあります。
| 固定金利のメリット・デメリット
メリット:返済額が変わらない安心感があります。変動金利より金利水準は高いものの、一定期間または全期間の返済額が変わらないため、長期の返済計画や生活設計を立てやすいことが特徴です。
デメリット:金利水準が高く、返済額が多くなります。返済中に大規模な金利上昇が起こらない限り、変動金利を使った場合に比べて固定金利を使う方が多額の返済となるでしょう。また固定期間選択型の場合、6年目や11年目など固定期間が終了するタイミングで、当初固定期間よりも高い金利に切り替わることが多いこともデメリットです。
| どんな人が変動金利・固定金利に向いている?
少しでも返済額を抑えたい方やコストパフォーマンスを重視する方には変動金利がオススメです。日本銀行の金融緩和政策や住宅ローン業界の競争激化を踏まえ、モゲチェックでは変動金利は今後も低金利が続くと予想しています。
一方、固定金利は金利や返済額が変化するリスクをなくしたい方に向いています。例えば最初の10年間が子どもの教育費がかさむ時期と重なるなど、住宅ローンの返済額が増えることをどうしても避けたい方には10年固定金利がオススメです。
| 変動金利・固定金利の利用割合
変動金利を選ぶ人の割合が年々増え続け、全体のおよそ8割とほとんどの住宅ローン利用者が変動金利を選んでいます。また、固定期間選択型は1割、全期間固定型は1割であり、年々減少しています。
(出所:独立行政法人住宅金融支援機構「住宅ローン利用者の実態調査」より)
| モゲチェックのオススメは?
モゲチェックでは今後も追加利上げが行われ変動金利が緩やかに上昇する可能性はあるものの、借りすぎには注意するという前提のもと、相対的に低金利となっている変動金利を利用する方が有利であると考えています。一方で金利の予測は難しく想定外なこともありえるため、今後の金利上昇が心配な方は、固定金利を選択し安心することも正しい判断と言えます。最新情報は住宅ローンランキングでチェック!